最終更新:2026年8月14日
決算基準:2027年3月期 第1四半期(2026年4月1日〜6月30日)
株価基準:2026年8月13日 東証終値 16,790円
本記事では、会社公表値を「事実」、公表値から算出した指標を「当サイト計算」、複数の一次資料を組み合わせた解釈を「当サイトの考察」として区別します。
リクルートホールディングス(6098)は、IndeedやGlassdoorを中心とするHRテクノロジー、人材派遣、日本国内のマーケティング・マッチング・テクノロジー(MMT)を展開する企業です。
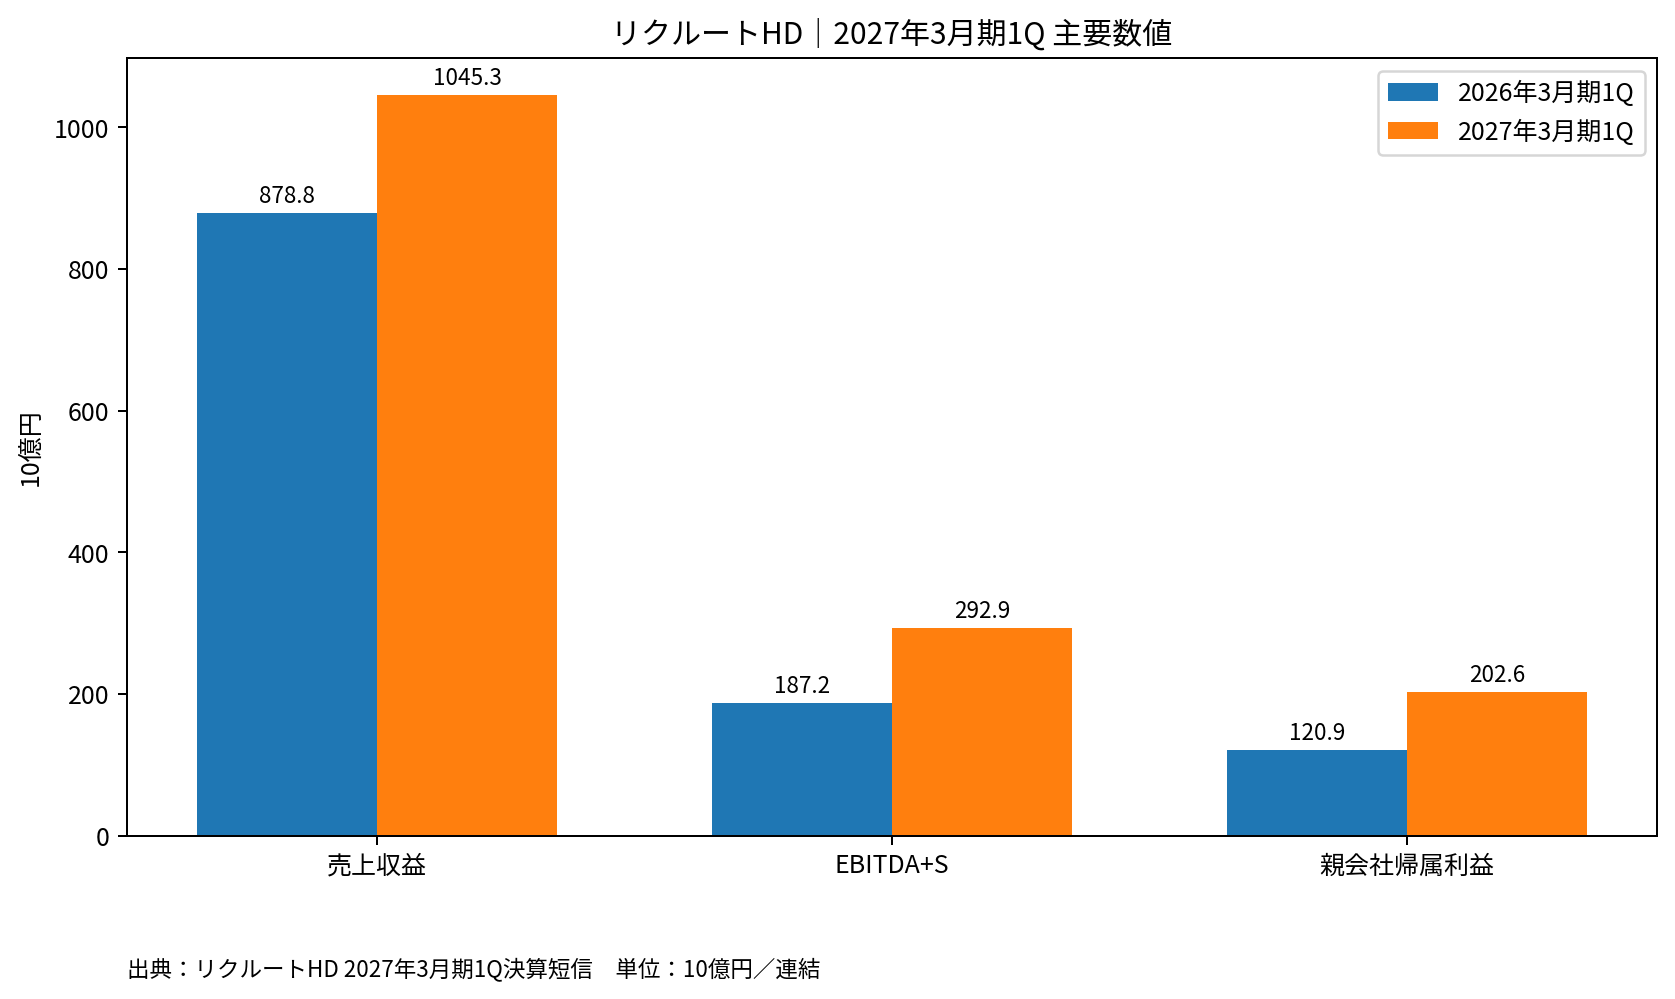
2027年3月期第1四半期は、売上収益1兆453.50億円、EBITDA+S 2,928.91億円、親会社の所有者に帰属する四半期利益2,026.18億円となり、いずれも大幅な増収増益でした。会社は同時に通期予想を上方修正し、基本的EPSを447円から543円へ引き上げています。
ただし、今回の決算で最も重要なのは「求人市場が強かったから売上が伸びた」という話ではありません。米国ではIndeed上の求人総数が前年同期比で約4%減った一方、HRテクノロジーの米国売上収益は30%増え、US ARPJ(Indeed上の求人1件当たり平均売上収益)の成長率は35%に達しました。
つまり、リクルートの投資論点は、求人件数そのものの増減だけでは捉えにくくなっています。AIを使った採用プロセスの自動化やPremium Sponsored Jobsなど、高付加価値サービスの利用拡大によって「1件の求人データからどれだけ価値を生み、収益化できるか」が重要になっています。
一方で、AIはリクルートにとって追い風だけではありません。外部の生成AIやAIエージェントが求職行動を代替すれば、従来の求人検索の入口としての優位性が低下する可能性があります。今後は、Indeedが単なる求人検索サイトではなく、求職者と企業の双方が意思決定する「Two-sided Decision-making Marketplace」として、採用成果そのものにどこまで深く入り込めるかが問われます。
本記事では、最新の決算短信、決算サマリー、決算説明会書き起こし、有価証券報告書、株主還元資料をもとに、収益構造、AI、競争優位、財務、資本配分、リスク、株価評価まで整理します。
この記事の結論
- 業績は強い。 2027年3月期1Qは売上収益が前年同期比18.9%増、EBITDA+Sが56.5%増、親会社帰属利益が67.5%増でした。
- 成長の中心はHRテクノロジーです。 通期会社予想では、HRテクノロジーは連結売上収益の約43%、EBITDA+Sの約75%を占める見込みです。
- 米国求人市場が弱い中でも収益化が進んでいます。 1Qの米国求人総数は約4%減でしたが、米国売上は30%増、US ARPJ成長率は35%でした。
- 利益率改善はAIコスト増よりも、増収と人件費等の効率化が大きく効いています。 HRテクノロジーのEBITDA+Sマージンは47.4%まで上昇しました。
- MMTも高収益化が進んでいます。 1Q売上収益は3.7%増に対し、EBITDA+Sは18.3%増、マージンは36.0%でした。
- 財務余力は大きい。 2026年6月末の親会社所有者帰属持分比率は61.0%、現金及び現金同等物は8,530.46億円でした。
- 株主還元も大規模です。 3,500億円を上限とする自己株式取得を進めており、2026年7月末までの累計取得額は約1,272.46億円(約定日ベース)です。
- 株価には高い成長期待が織り込まれています。 2026年8月13日終値16,790円と会社予想EPS543円から計算した予想PERは約30.9倍です。
- 最大の確認点は、AIによる高付加価値化が構造的なものかどうかです。 US ARPJの伸びと高いHRテクノロジー利益率が続くなら利益成長余地はありますが、成長鈍化時にはPER低下も同時に起こり得ます。
1.リクルートは何で稼ぐ会社か
現在のリクルートは、「求人広告会社」と一言で表現すると実態を捉えにくい企業です。2026年度からの報告セグメントは、次の3事業で構成されています。
HRテクノロジー
Indeed、Glassdoorなどを中心に、求職者と企業クライアントをつなぐ人材マッチング事業を世界で展開しています。
従来のクリック課金型求人広告だけでなく、Premium Sponsored Jobs、Smart Sourcing、Smart Screening、Employer Branding、Indeed Flexなど、採用プロセスの複数段階へサービス範囲を広げています。
2027年3月期1Qは売上収益4,554.44億円、EBITDA+S 2,157.71億円、EBITDA+Sマージン47.4%でした。
人材派遣
日本、欧州、米国、豪州などで人材派遣を展開しています。
2027年3月期1Qは売上収益4,552.24億円、EBITDA+S 282.90億円、マージン6.2%でした。売上規模はHRテクノロジーとほぼ同水準ですが、利益率は大きく異なります。
マーケティング・マッチング・テクノロジー(MMT)
日本国内で、美容、旅行、飲食、SaaS、住宅、自動車などの領域において、個人ユーザーと企業クライアントをつなぐマッチングプラットフォームを運営しています。
会社説明では、約9,900万のリクルートIDと約98万の企業クライアントを持ち、蓄積したデータを活用しながら、月額固定掲載課金からGMV連動型の収益モデルへの転換も進めています。
2027年3月期1Qは売上収益1,418.94億円、EBITDA+S 511.37億円、マージン36.0%でした。
連結利益を動かすのはHRテクノロジー
会社の2027年3月期通期予想では、HRテクノロジーが連結売上収益の約43%、EBITDA+Sの約75%を占める見込みです。
売上規模だけを見ると人材派遣も大きい一方、利益への寄与はHRテクノロジーが圧倒的です。したがって、リクルートの株価を考えるうえでは、人材派遣の売上規模よりも、Indeedを中心とするHRテクノロジーの成長率と利益率の持続性が重要になります。
2.2027年3月期1Qは何が強かったのか
2027年3月期1Qの主な連結実績は以下です。
| 指標 | 2026年3月期1Q | 2027年3月期1Q | 前年同期比 |
|---|---|---|---|
| 売上収益 | 8,788.39億円 | 1兆453.50億円 | +18.9% |
| EBITDA+S | 1,871.51億円 | 2,928.91億円 | +56.5% |
| EBITDA+Sマージン | 21.3% | 28.0% | +6.7pt |
| 営業利益 | 1,537.34億円 | 2,554.13億円 | +66.1% |
| 親会社帰属四半期利益 | 1,209.36億円 | 2,026.18億円 | +67.5% |
| 基本的EPS | 83.97円 | 145.48円 | +73.2% |
会社は通期業績予想も上方修正しました。
| 指標 | 5月15日予想 | 8月7日修正予想 | 前期比 |
|---|---|---|---|
| 売上収益 | 4兆300億円 | 4兆2,300億円 | +14.4% |
| EBITDA+S | 9,490億円 | 1兆1,050億円 | +39.1% |
| EBITDA+Sマージン | 23.5% | 26.1% | ― |
| 営業利益 | ― | 9,450億円 | +49.9% |
| 親会社帰属当期利益 | 6,230億円 | 7,550億円 | +51.9% |
| 基本的EPS | 447円 | 543円 | +55.2% |
**事実:**会社は上方修正の主因を、HRテクノロジー事業のマネタイゼーション進化と効率化が期初想定を上回っていることと説明しています。
今回の決算は、単純な売上成長以上に、利益成長が大きいことが特徴です。連結EBITDA+Sマージンは21.3%から28.0%へ上昇しました。
3.Indeedはなぜ求人件数が減っても伸びたのか
今回の決算で最も重要な数字は、米国の「US ARPJ」です。
会社はUS ARPJを、HRテクノロジー事業の米国売上収益をIndeed上の米国求人総数で割った「求人1件当たり平均売上収益」と定義しています。これは、有料求人広告1件当たりの価格ではありません。
分子にはSponsored Jobsだけでなく、Smart Sourcing、Smart Screening、Employer Branding、Indeed Flexなども含まれます。
2027年3月期1Qでは、
- 米国求人総数:前年同期比 約4%減
- HRテクノロジー米国売上:30.0%増
- US ARPJ成長率:35%
- 米国売上:16.4億ドルで四半期過去最高
となりました。
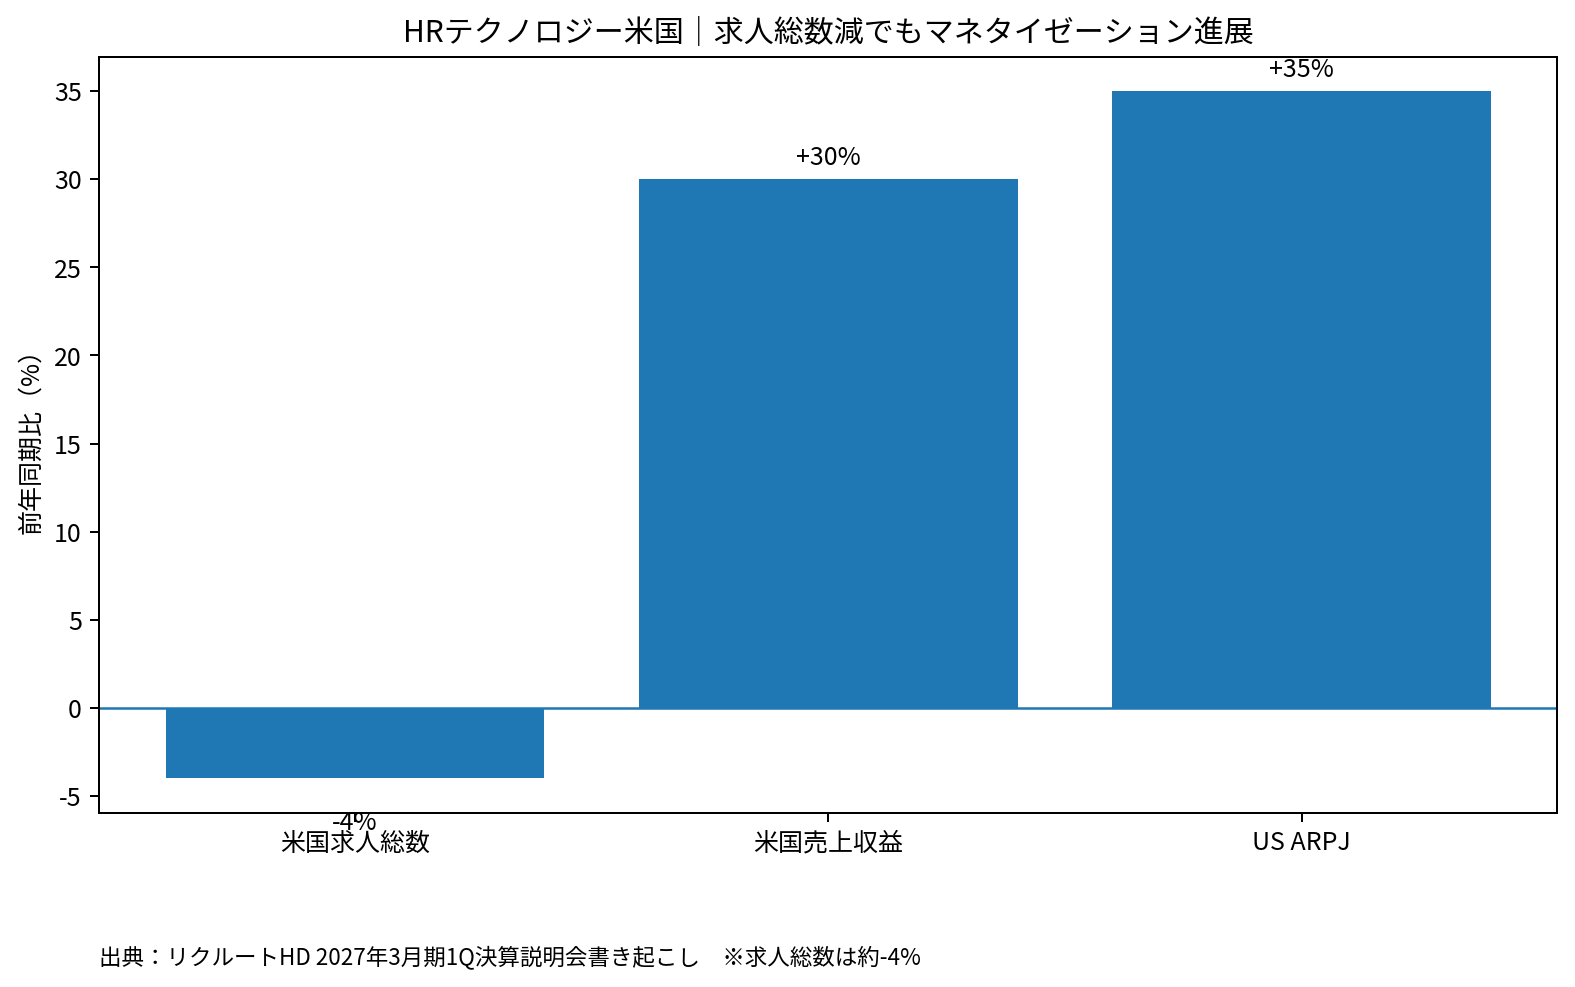
会社は増収の主な要因としてPremium Sponsored Jobsの利用拡大を挙げています。
ここで重要なのは、求人市場が回復しなくても収益が伸びたことです。Indeedが従来の求人検索・クリック課金中心のモデルから、採用プロセス全体を効率化する高付加価値サービスへ範囲を広げたことで、求人1件当たりの収益性が高まっています。
通期見通しでも、米国求人総数を約4%減と想定しながら、米国売上収益は25.1%増、US ARPJ成長率は約30%を見込んでいます。
**当サイトの考察:**この構造が続くなら、リクルートのHRテクノロジーは米国雇用市場の求人件数だけに比例する事業ではなくなります。ただし、ARPJ上昇が一時的な料金・商品構成変化ではなく、企業が採用成果の改善に対して継続的に対価を払っている結果かどうかを確認する必要があります。
4.利益率47.4%は持続可能なのか
HRテクノロジーのEBITDA+Sマージンは、前年同期の35.0%から47.4%へ大幅に上昇しました。
会社説明では、株式報酬費用を含む従業員給付費用と業務委託費の合計は、売上収益比で前年同期の約48%から約37%へ低下しています。
AIトークンやデータセンターなどの費用は増えているものの、現時点では利益率に大きく影響する規模ではないと会社は説明しています。
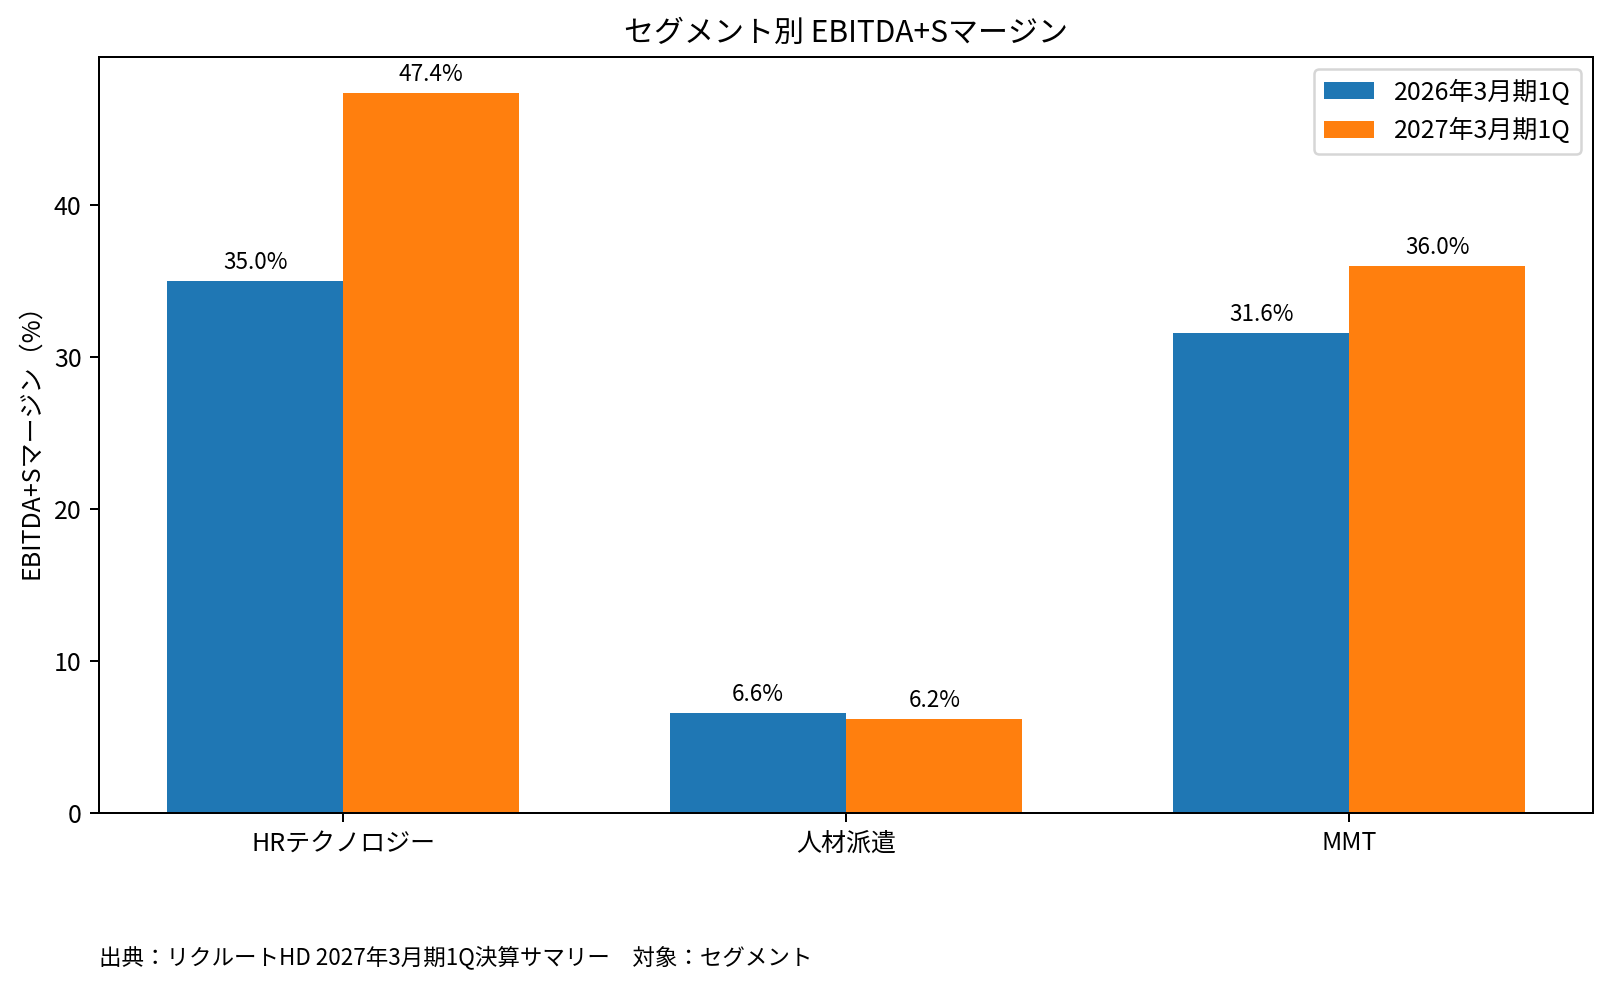
この利益率上昇は、次の2つが同時に起きた結果と見るのが妥当です。
- 高付加価値商品の利用拡大による増収
- 人員・外注費を含むコスト効率の改善
一方、47%台という利益率をそのまま恒久的な水準とみなすのは慎重であるべきです。
会社自身もAI関連の計算資源コストが増加していると説明しており、今後は採用プロセス全体へサービスを広げるための研究開発、営業、データ基盤への投資が必要になります。
**当サイトの考察:**HRテクノロジーの利益率が高いまま売上を伸ばせれば、連結EPSは大きく伸びやすい構造です。反対に、マネタイゼーションが鈍化する一方でAI関連投資が増えれば、現在の高い株価評価を支える前提が崩れやすくなります。
5.AIはリクルートにとって追い風か、脅威か
AIは、リクルートにとって最も重要な成長ドライバーであると同時に、競争構造を変えるリスクでもあります。
追い風:採用業務そのものを自動化できる
会社は、HRテクノロジーの対象市場を従来の求人広告だけに限定していません。
会社説明では、約340億ドルの求人広告市場に加え、人材紹介や約680億ドルと会社が推計する採用オートメーションを含む約2,000億ドルの採用関連支出、さらに人材派遣まで含めた約3,000億ドルの市場を長期的な対象としています。
これは会社側の市場推計であり、当サイトが独自に検証した市場規模ではありません。
現在のHRテクノロジー売上見通しは約114.8億ドルです。会社の描く対象市場が正しければ、求人広告以外へ収益源を広げる余地はあります。
脅威:求職者の入口を外部AIに奪われる可能性
一方、求職者がChatGPTのような生成AIへ直接「自分に合う仕事」を尋ね、AIが求人探索や履歴書作成、応募まで行う世界では、求人検索サイトへ直接アクセスする必要性が低下する可能性があります。
2026年3月期2Qの決算説明会では、投資家からまさにこの懸念が質問されています。
会社は、生成AIによって応募が簡単になるほど応募件数が増え、企業側の選考負荷が高まる可能性を指摘しました。そのうえで、求人はEC商品のように「買い手が代金を払えば成立する」ものではなく、企業側も候補者を選ぶ必要があるため、双方の意思決定を支えるTwo-sided Marketplaceが重要だと説明しています。
当サイトの考察:勝負は「検索」ではなく「採用成果」
今後の競争優位は、Indeedが求人を集めていることだけでは決まりません。
重要なのは、
- 求職者に適切な求人を提示できるか
- 企業に適切な候補者を絞り込めるか
- 応募後のスクリーニングや連絡を自動化できるか
- 採用までの時間を短縮できるか
- 企業が費用対効果を測定できるか
です。
外部AIが求人探索の入口を代替しても、Indeedが企業側の採用ワークフロー、マッチングデータ、応募後の選考支援まで深く組み込まれていれば、価値は残ります。
反対に、外部AIエージェントが求人情報・企業情報・応募を横断し、Indeedを介さずに十分なマッチング品質を実現できるようになれば、従来のプラットフォーム優位は低下する可能性があります。
6.MMTとAirビジネスツールズの成長余地
MMTは、HRテクノロジーほど市場の注目を集めていませんが、利益率の高い事業です。
2027年3月期1Qは、
- 売上収益:1,418.94億円(前年同期比+3.7%)
- EBITDA+S:511.37億円(+18.3%)
- EBITDA+Sマージン:36.0%
でした。
領域別では、ライフスタイルが9.6%増、住宅が2.8%増となっています。
会社は、MMTにおいて約9,900万のリクルートID、約98万の企業クライアント、各バーティカルで蓄積する行動・取引データを活用し、企業ごとに適切なサービスや価格をAIで提案する方針を示しています。
また、美容、住宅、自動車などで、従来の固定掲載課金からGMV連動型のモデルへ移行を進めています。
掲載料から取引成果へ
固定掲載料モデルでは、プラットフォームが企業へ送客しても、成約価値が大きくなった分を必ずしも収益に反映できません。
GMV連動型では、顧客の取引成果が増えるほどリクルートの収益機会も増えるため、プラットフォームと企業クライアントの利害を合わせやすくなります。
Air BusinessToolsを含むSaaSや決済等を組み合わせれば、集客だけでなく店舗運営・決済まで接点を広げられます。
**当サイトの考察:**MMTの長期成長では、ユーザー数そのものより、予約・取引・決済を含む行動データをどこまで収益化できるかが重要です。一方、GMV連動課金が企業側の負担感につながれば、競合サービスへの移行や価格抵抗も起こり得ます。
7.海外求人市場・景気変動への感応度
HRテクノロジーの成長は、求人件数だけでは決まらなくなっています。それでも、雇用市場との関係がなくなったわけではありません。
会社は2027年3月期通期について、米国求人総数を前年同期比で約4%減と想定しています。
もし雇用環境が会社想定以上に悪化すれば、
- 有料求人広告の需要低下
- 採用予算の削減
- 新商品の導入延期
- 企業の採用件数減少
が同時に起こる可能性があります。
US ARPJが上昇しても、求人市場の縮小が大きすぎれば売上成長を相殺しきれません。
また、リクルートは海外売上が大きいため、円換算業績は為替にも影響されます。2027年3月期通期予想の前提為替レートは1ドル159円です。
人材派遣も欧米豪州で展開しているため、景気後退による派遣需要の減少や為替変動の影響を受けます。
8.キャッシュフローと財務余力
2026年6月末の財政状態は以下です。
- 総資産:2兆9,096.44億円
- 資本合計:1兆7,877.07億円
- 親会社の所有者に帰属する持分:1兆7,746.82億円
- 親会社所有者帰属持分比率:61.0%
- 現金及び現金同等物:8,530.46億円
2027年3月期1Qの営業キャッシュフローは2,036.57億円でした。
当サイトでは簡易的に、
営業CF − 有形固定資産取得 − 無形資産取得
を簡易FCFとして確認します。
2027年3月期1Qでは、
2,036.57億円 − 17.79億円 − 131.19億円 = 1,887.59億円
となります。
これは会社が公表する正式な「フリーキャッシュフロー」指標ではなく、当サイト計算です。売上収益に対する簡易FCF比率は約18.1%です。
リクルートは多額の現金を持ち、事業自体も高いキャッシュ創出力があります。この財務余力が、AI投資、M&A、自己株式取得、配当を同時に進められる背景です。
9.自己株買いと配当をどう見るか
リクルートは2026年3月31日、最大6,400万株・3,500億円の自己株式取得枠を設定しました。
2026年8月3日公表の進捗では、4月1日から7月31日までの累計取得実績は約定日ベースで、
- 取得株式数:1,308.46万株
- 取得金額:約1,272.46億円
- 株数上限に対する進捗:20.44%
- 金額上限に対する進捗:36.36%
でした。
年間配当予想は1株26円です。
会社の資本配分方針では、長期的な利益成長と企業価値向上のための事業投資を優先しつつ、安定的な配当を継続し、資本市場や財務状況を踏まえて自己株式取得を検討するとしています。
**当サイトの考察:**現在のようにキャッシュ創出力が高い局面では、大規模な自己株買いはEPSの押し上げに寄与します。ただし、自己株買い自体が事業価値を生むわけではありません。高い株価水準での買い戻しが長期的に有利かどうかは、将来の利益成長との比較で評価する必要があります。
10.競争優位が続く条件
リクルートの競争優位は、単純なブランド知名度だけではありません。
1.求職者と企業の双方が参加する市場
求人はEC商品と異なり、求職者が応募すれば必ず取引が成立するものではありません。企業側も候補者を選ぶため、双方の意思決定を支援する必要があります。
この二面市場で蓄積するデータは、マッチング精度向上の基盤になります。
2.求人検索から採用プロセス全体へ広げられる
Sponsored Jobsだけでなく、候補者探索、スクリーニング、企業ブランディング、採用自動化へ広げることで、採用1件当たりの提供価値を大きくできます。
3.企業側の業務フローに入り込める
採用担当者の作業時間削減やTime to Hireの短縮まで成果を示せれば、単なる広告枠より切り替えコストの高いサービスになります。
4.日本国内では複数バーティカルとSaaSを持つ
MMTでは、美容、旅行、飲食、住宅、自動車等の集客サービスに加え、SaaSや決済等へ接点を広げられます。
優位性が続くための条件
当サイトでは、次の条件を継続的に確認します。
- US ARPJが求人市場の回復だけに頼らず成長する
- Premium Sponsored Jobs等の利用企業が継続・拡大する
- AIによるマッチング精度と採用スピードの改善が確認できる
- 高いHRテクノロジー利益率を維持しながら必要なAI投資を行える
- MMTのGMV連動モデルが企業クライアントの経済合理性と両立する
- 個人情報・AI・雇用関連規制への対応で信頼を損なわない
11.主なリスクと投資仮説が崩れる条件
米国雇用市場の想定以上の悪化
会社は米国求人総数を通期で約4%減と想定しています。これを大きく下回る場合、ARPJ上昇だけでは売上を補えない可能性があります。
US ARPJの成長鈍化
現在の株価評価は、HRテクノロジーのマネタイゼーション進化を相応に織り込んでいると考えられます。ARPJの伸びが急減すれば、成長期待が低下します。
HRテクノロジー利益率の低下
AI関連インフラ、人材、営業、研究開発への投資が増え、売上成長が追いつかなければ利益率は低下します。
外部AIによる仲介機能の代替
AIエージェントが求人探索から応募、選考支援まで横断し、Indeedを経由しなくても十分な成果を実現する場合、プラットフォームの交渉力が低下する可能性があります。
MMTの料金モデル移行リスク
GMV連動モデルが顧客の利益改善につながらず、料金負担だけが増えれば、解約や競合サービスへの移行につながる可能性があります。
公正取引委員会の立入検査
2026年6月2日、人材派遣事業の国内子会社であるリクルートスタッフィングとスタッフサービスが、独占禁止法違反の疑いで公正取引委員会の立入検査を受けました。
2026年8月7日時点で会社は検査に協力中であり、結果や財務影響を合理的に見積もることが困難なため、通期業績予想には影響を織り込んでいません。
この件は現時点で影響額を断定できません。今後の会社開示を継続確認する必要があります。
為替変動
通期予想は1ドル159円を前提としています。円高が進めば海外売上・利益の円換算額に逆風となります。
当サイトの独自監視条件
以下は会社が設定した基準ではなく、当サイトが投資仮説を点検するための独自条件です。
- US ARPJ成長率が継続的に一桁台へ低下する
- 米国売上成長率が求人総数の変化を継続的に下回る
- HRテクノロジーEBITDA+Sマージンが大幅に低下し、その理由が先行投資ではなく競争力低下にある
- AI関連商品の導入拡大が止まり、企業クライアントの支出単価が伸びなくなる
- MMTのGMV連動モデル導入後に顧客・利用者の主要KPIが悪化する
12.現在株価とバリュエーション
本記事では、取引時間中の価格変動による再現性低下を避けるため、2026年8月13日終値16,790円を基準株価とします。
会社の2027年3月期予想EPSは543円です。
当サイト計算:
16,790円 ÷ 543円 = 予想PER 約30.9倍
年間配当予想26円に対する予想配当利回りは、
26円 ÷ 16,790円 × 100 = 約0.15%
です。
配当利回りは低く、株価評価の中心は配当ではなく将来の利益成長です。
PER約31倍をどう見るか
PER31倍という数字だけで割高・割安を断定することはできません。
リクルートには、
- HRテクノロジーの高い成長率
- US ARPJの上昇
- 45%超のHRテクノロジー利益率見通し
- 大規模な自己株式取得
- 強いキャッシュ創出力
があります。
一方で、約31倍のPERは、成長鈍化に対する余裕が大きい水準とは言いにくいです。
現在株価を固定し、会社予想EPS543円が翌年度に10%、20%、30%伸びたと仮定すると、翌年度EPSに対するPERは以下になります。
| 仮定する翌年度EPS成長率 | 仮定EPS | 16,790円に対するPER |
|---|---|---|
| +10% | 597.3円 | 28.1倍 |
| +20% | 651.6円 | 25.8倍 |
| +30% | 705.9円 | 23.8倍 |
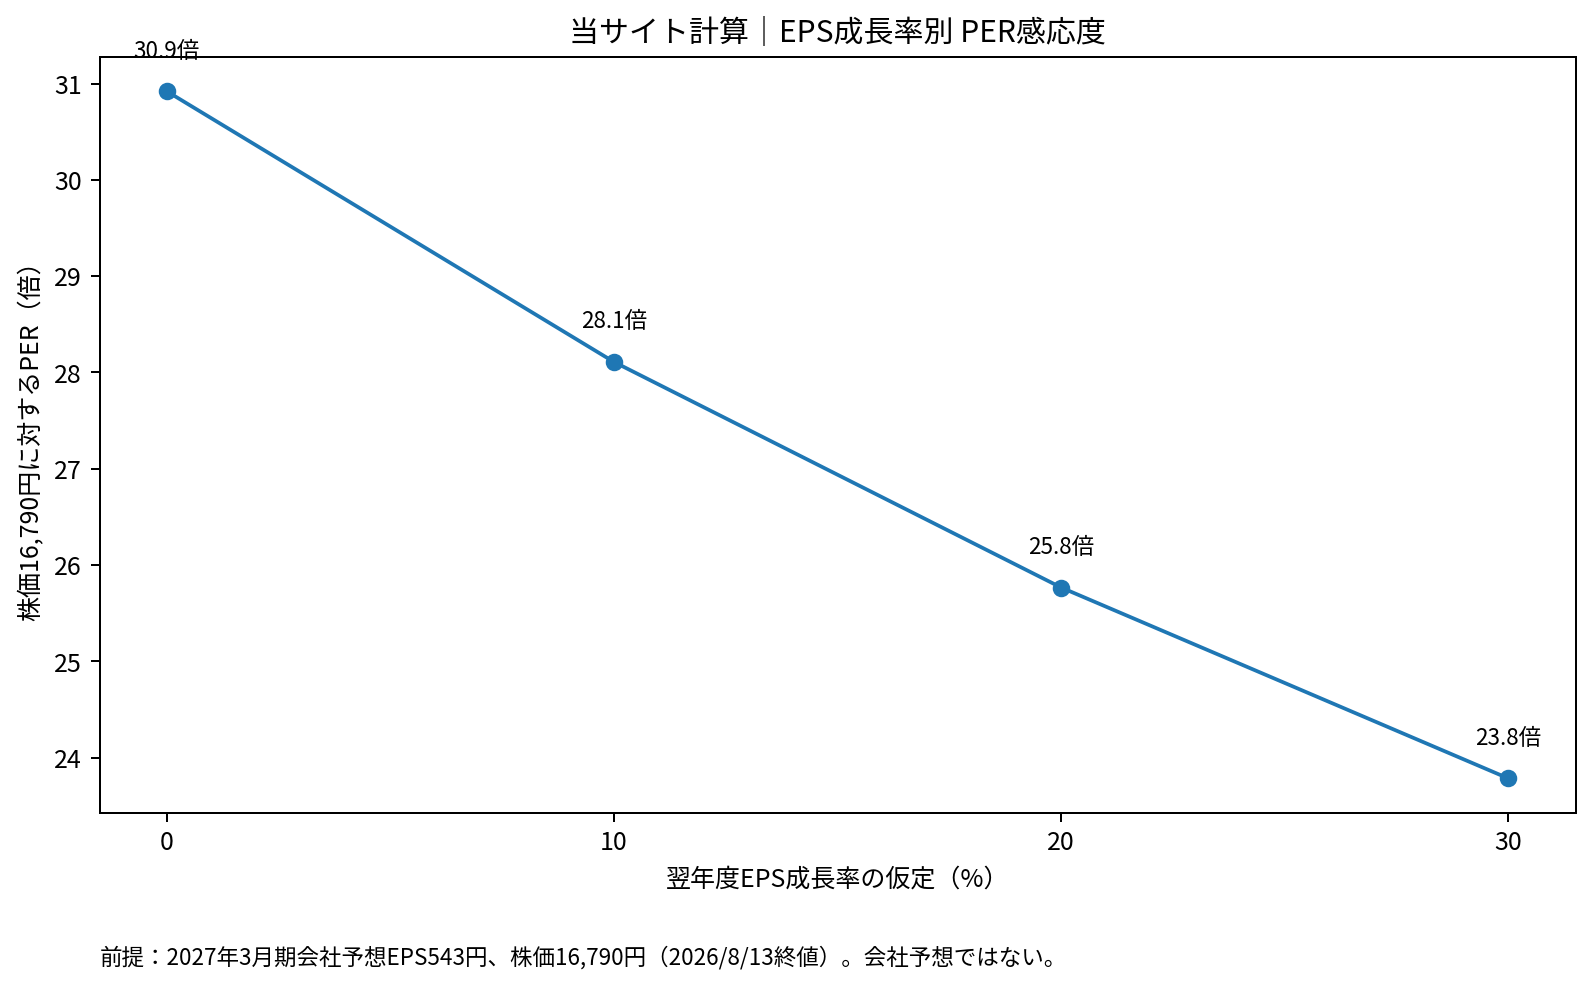
この表は会社予想や市場コンセンサスではなく、当サイト独自の感応度分析です。
**当サイトの考察:**現在の株価は、少なくとも今後も相応のEPS成長が続くことを前提に評価されていると考えます。今後の焦点は「求人市場が回復するか」だけではなく、AIによる高付加価値化でARPJと利益率をどこまで維持できるかです。
13.次の決算で確認したいポイント
次回決算では、以下を優先して確認します。
- 米国求人総数とUS ARPJ成長率の関係
- Premium Sponsored Jobsの利用拡大が続いているか
- HRテクノロジーの米国売上成長率
- HRテクノロジーEBITDA+Sマージン
- AIトークン・データセンター等の費用増加が利益率へ与える影響
- 日本のIndeed PLUS・人材紹介サービスの回復
- MMTのGMV連動モデル導入領域と売上・利益への寄与
- 3,500億円自己株買いの進捗
- 公正取引委員会の立入検査に関する新規開示
- 通期EPS543円予想の再修正有無
14.まとめ|「求人件数」より「1件当たりの価値」を見る会社へ
リクルートの2027年3月期1Qは、数字だけを見ても強い決算でした。
しかし、より重要なのは成長の中身です。
米国求人総数が約4%減少する中で、米国売上収益は30%増え、US ARPJ成長率は35%に達しました。これは、Indeedが求人検索・クリック課金中心のモデルから、AIを使って採用プロセス全体の価値を高める方向へ進んでいることを示す重要な材料です。
一方、外部AIの進化は、求人探索の入口をIndeedから奪う可能性もあります。
したがって、今後の競争優位は「求人データを多く持っているか」だけではなく、企業と求職者の双方に対して、採用成立までの時間と手間をどこまで減らせるかで決まります。
MMTでは、国内の大規模なユーザー・企業基盤と取引データを生かし、GMV連動課金やSaaSを組み合わせる余地があります。人材派遣は低利益率ですが、連結売上の安定性を支える大きな事業です。
財務は強く、自己株買いも大規模です。一方、2026年8月13日終値16,790円は、会社予想EPS543円に対して予想PER約30.9倍です。
当サイトの現時点の考察としては、「企業の収益構造は明確に強くなっているが、株価もその進化を相応に織り込んでいる」と評価します。
今後は、US ARPJの伸び、HRテクノロジー利益率、AI商品の採用成果を継続的に確認する必要があります。
関連記事
- MonotaRO(3064)の企業分析|BtoB ECの競争優位・成長性・株価評価
- オービック(4684)の企業分析|高利益率を生む構造・成長性・株価
- FOOD & LIFE COMPANIES(3563)の企業分析|海外成長・競争優位・株価
利益相反・免責事項
本記事には、記事末尾に証券会社のアフィリエイト広告を掲載しています。広告経由で成果が発生した場合、当サイトに報酬が入ることがあります。個別銘柄の分析内容と広告提携は切り分けており、特定銘柄の売買と証券口座開設を直接結び付ける意図はありません。運営者は、本記事公開日時点でリクルートホールディングス(6098)の株式を保有していません。
本記事は、企業が公表した決算短信、決算サマリー、決算説明会資料・書き起こし、有価証券報告書等の公開情報を基に作成した企業分析であり、特定の金融商品の購入、売却、保有を推奨するものではありません。
記事内の将来見通しや「当サイトの考察」は、公開時点で入手可能な情報をもとにした分析であり、将来の業績や株価を保証するものではありません。株式投資には価格変動等による損失の可能性があります。最終的な投資判断は、最新情報をご確認のうえ、ご自身の判断と責任で行ってください。
PER、配当利回り、簡易FCF、感応度分析など「当サイト計算」と記載した数値は、会社公表値や基準日の市場価格をもとに独自計算しています。市場価格や会社予想は変動するため、実際の投資判断時には最新情報をご確認ください。
使用した一次資料・株価データ(監査台帳)
- リクルートホールディングス「2027年3月期 第1四半期決算サマリー」2026年8月7日
https://recruit-holdings.com/ja/ir/library/upload/Recruit_202703Q1_summary_jp.html - リクルートホールディングス「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」2026年8月7日
https://recruit-holdings.com/ja/ir/library/upload/recruit_202703Q1_earnings_jp/ - リクルートホールディングス「2027年3月期 第1四半期 決算説明会書き起こし」2026年8月7日
https://recruit-holdings.com/ja/ir/library/upload/recruit_202703Q1_call-transcript_jp/ - リクルートホールディングス「有価証券報告書(2026年3月期)」2026年6月19日
https://recruit-holdings.com/ja/ir/library/upload/report_202603Q4_ar_jp/ - リクルートホールディングス「自己株式の取得状況」2026年8月3日
https://recruit-holdings.com/en/newsroom/20260803_0001/ - リクルートホールディングス「株主還元」
https://recruit-holdings.com/en/ir/resources/shareholder-return/ - リクルートホールディングス「2026年3月期 第2四半期決算説明会書き起こし」2025年11月6日(生成AIによる競争環境に関する会社説明)
https://recruit-holdings.com/ja/ir/library/upload/Recruit_202603Q2_call-transcript_jp.html - 株価:SBI証券 リクルートホールディングス(6098)2026年8月14日11:20表示。前日終値(2026年8月13日)16,790円を記事基準値として採用。
PR|証券口座を検討している方へ
証券会社を比較する際は、サービス内容や口座開設条件などを公式サイトで確認してください。