FOOD & LIFE COMPANIES(以下、F&LC)は、回転すし「スシロー」を中核に国内外で外食事業を展開する企業です。
国内ではすでに高い知名度を持つ一方、足元の業績を見るうえで重要なのは、同社を「国内の回転すしチェーン」とだけ捉えないことです。2026年9月期第3四半期では、海外スシロー事業が売上・利益の両面で急拡大し、連結成長を牽引しています。
一方で、株価にはすでに高い成長期待が織り込まれています。したがって投資判断では、「業績が伸びているか」だけではなく、海外成長と利益率改善がどこまで続くのか、現在のバリュエーションを正当化できるのかまで見る必要があります。
この記事では、2026年8月7日公表の第3四半期決算を中心に、F&LCの稼ぐ構造、競争優位、成長ドライバー、財務、リスク、バリュエーション、投資仮説が崩れる条件を整理します。
※本記事は特定銘柄の売買を推奨するものではありません。数値は原則として会社開示資料に基づき、独自計算部分はその旨を明記します。
まず結論:F&LCは「国内スシロー」から「海外成長企業」へ性格が変わりつつある
今回の分析で最も重要なポイントは3つです。
1つ目は、国内スシローが成長の土台である一方、客数の変化を丁寧に見る必要があることです。FY2026は10月から5月まで既存店売上高が前年同月を上回って推移しましたが、6月は既存店売上高100.4%、客数95.5%、客単価105.2%でした。売上水準は維持したものの、客数は前年を下回っており、値上げや消費環境の影響が一時的かどうかを見極める必要があります。
2つ目は、海外スシロー事業の成長速度が国内を大きく上回っていることです。2026年9月期第3四半期累計の海外スシロー事業は、売上収益1,506億円で前年同期比61.8%増、営業利益203.7億円で同83.2%増でした。会社資料のセグメント数値から当サイトで計算すると、営業利益率は約13.5%です。国内スシロー事業の約7.9%を上回っており、海外は単なる売上成長ではなく、利益面でも重要性が高まっています。
3つ目は、高成長を前提としたバリュエーションになっていることです。2026年8月10日終値5,928円を、会社予想EPS138.73円で割ると予想PERは当サイト計算で約42.73倍です。ここでは同業他社との単純比較ではなく、今後のEPS成長がこの評価倍率に見合うかを中心に考えます。
つまり、F&LCの投資論点は「スシローが人気かどうか」ではありません。海外出店を高い採算性と両立できるか、国内既存店の客数を維持できるか、そして現在の高い利益成長率をどこまで持続できるかが核心です。
よくある質問への短い回答
- 最新決算は良かった? FY2026第3四半期累計は売上収益24.7%増、営業利益43.9%増、営業利益率10.8%で前年同期比+1.5ptでした。通期予想も再度上方修正されており、決算自体は強い内容です。
- 海外成長は続いている? 海外スシローは売上収益61.8%増、営業利益83.2%増でした。2026年6月末の海外グループ店舗数は310店で、会社は340店舗体制へ出店を加速する方針です。
- 利益率は改善した? 連結営業利益率は9.3%から10.8%へ改善しました。海外スシローの営業利益率は会社開示セグメント数値から当サイト計算で約13.5%です。
- 株価は割高? 2026年8月10日終値5,928円÷会社予想EPS138.73円=予想PER約42.73倍です(当サイト計算)。高い成長期待を織り込む水準で、成長鈍化時のPER低下リスクがあります。
- 配当利回りは? 株式分割後ベースの期末配当予想20円を用いると、5,928円基準の予想配当利回りは約0.34%です(当サイト計算)。配当より利益成長を評価する銘柄です。
読み分け: 売上収益・営業利益・会社予想EPS・配当予想・出店方針は会社公表値、PER・配当利回り・セグメント利益率などは当サイト計算、割高・持続性などは当サイトの判断です。
FOOD & LIFE COMPANIESは何で稼ぐ会社か
F&LCは持株会社で、主な事業は次の4つです。
- 国内スシロー事業
- 海外スシロー事業
- 京樽事業
- 国内杉玉事業
2026年9月期第3四半期累計では、国内スシロー事業の売上収益が2,169億円、海外スシロー事業が1,506億円でした。
4報告セグメントの売上収益合計に占める海外スシロー事業の比率を当サイトで計算すると約38.6%です。セグメント間取引消去等があるため連結売上構成比そのものではありませんが、海外事業の存在感が大きくなっていることは確認できます。
中期経営計画では海外売上比率35%を重点課題として掲げていました。足元のセグメント売上を見る限り、事業構造はその方向へ大きく進んでいます。
直近決算:増収だけでなく利益率も改善
2026年9月期第3四半期累計の連結業績は次の通りです。
| 指標 | FY25/Q3累計 | FY26/Q3累計 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 3,131億円 | 3,904億円 | +24.7% |
| EBITDA | 405億円 | 562億円 | +38.7% |
| 営業利益 | 292億円 | 420億円 | +43.9% |
| 親会社帰属四半期利益 | 181億円 | 266億円 | +47.1% |
| 営業利益率 | 9.3% | 10.8% | +1.5pt |
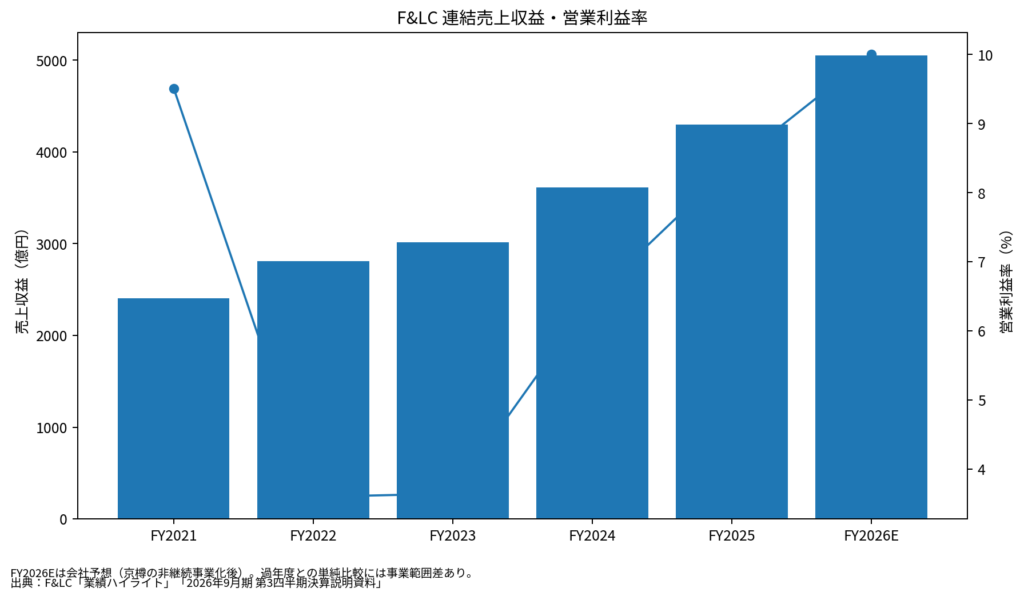
売上収益の伸び率24.7%に対して、営業利益は43.9%増えています。規模拡大だけではなく、利益率改善も同時に進んでいる点が重要です。
会社は第3四半期決算について、海外事業の大幅伸長、国内既存店の底堅い成長を主因として説明しています。
通期予想は2度目の上方修正
F&LCは2026年9月期の通期業績予想を再度上方修正しました。
| 指標 | 期初計画 | 2026年8月修正計画 |
|---|---|---|
| 売上収益 | 4,850億円 | 5,050億円 |
| 調整後EBITDA | 595億円 | 710億円 |
| 営業利益 | 405億円 | 505億円 |
| 親会社帰属当期利益 | 240億円 | 315億円 |
| EPS | 105.95円 | 138.73円 |
| ROE | 22.7% | 28.5% |
| 国内スシロー既存店売上前年比 | 105.0% | 106.5% |
| 出店数 | 105〜115店 | 130〜135店 |
期初計画と比べると、営業利益は100億円上積みされています。
なお、第3四半期累計の営業利益420億円と、修正後通期予想505億円を単純に割って「進捗率」を出すのは適切ではありません。第3四半期累計には京樽事業が含まれる一方、今回の通期予想は京樽の非継続事業化に伴う影響を織り込んでいるため、比較する母集団が一致しないからです。
会社は、京樽の非継続事業化による影響を売上収益で約200億円、営業利益で約15億円の減少要因と説明しています。継続事業とみなした実質ベースでは、売上収益5,250億円、営業利益520億円に相当するとしています。したがって、今回は単純な進捗率ではなく、海外事業の伸び、国内既存店、出店ペース、利益率の推移を重視します。
成長ドライバー① 海外スシローの出店加速
最大の成長ドライバーは海外です。

店舗数は集計定義をそろえて見る必要があります。2026年6月末時点の海外スシローは304店、海外の杉玉・酒林を含めた海外グループ店舗数は310店です。2025年9月末は海外スシロー227店、海外の杉玉・酒林7店の計234店でした。
2026年6月末の海外グループ店舗数は310店です。従来の中期経営計画で掲げたFY26の310〜320店舗という目標レンジに到達する規模まで拡大しました。さらに8月7日のQ3決算説明資料では、海外事業について「出店を加速して、340店舗体制へ」と方針を更新しています。なお、決算説明資料の「FY25/Q3 220店→FY26/Q3 310店」は各年6月末のセグメント比較であり、2025年9月末店舗数と混同しないよう注意が必要です。
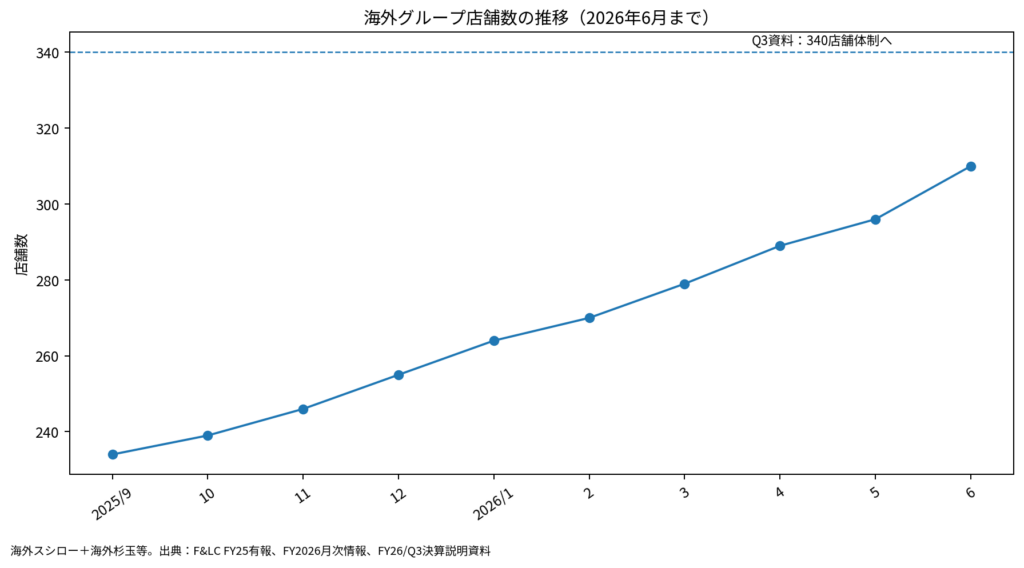
海外事業の第3四半期累計は、売上収益が前年同期比61.8%増、営業利益が83.2%増でした。3か月単体でも売上収益64.9%増、営業利益60.3%増と高成長が続いています。
F&LCはアジアを中心に展開地域を広げており、2026年秋には米国でスシロー1号店を開業する予定です。さらに会社は「FY35ビジョン」として、売上高1兆円以上・海外売上構成比55%を掲げています。
ここで重要なのは、海外成長が一地域への集中だけで成り立っていないことです。中国大陸は大きな成長市場である一方、地政学、景気、食品規制、消費マインドなどの影響を受けやすい市場でもあります。複数地域で店舗基盤を作ることは、成長機会の拡大と同時に地域リスクの分散にもつながります。
成長ドライバー② 国内既存店は土台だが、客数の変調には注意

海外ほど派手ではありませんが、国内スシローの既存店は連結業績の土台です。
FY2026は10月から5月まで既存店売上高が前年同月を上回って推移しました。一方、6月は既存店売上高100.4%、客数95.5%、客単価105.2%でした。
外食企業では、原材料高や人件費上昇への対応として価格を見直すと、客単価が上がる一方で客数が弱くなることがあります。6月は売上水準を維持したものの、客数減を客単価上昇で補った構図です。
この1か月だけでブランド力低下と判断するのは早計ですが、国内については「既存店売上がプラスか」だけでは不十分です。今後は客数が再び前年水準を上回るか、客単価上昇と集客力を両立できるかを継続的に確認する必要があります。
競争優位はどこにあるのか
F&LCの競争優位は、単純な店舗数の多さだけではないと考えます。
1. 大規模な調達力
国内外で多数の店舗を運営することで、水産物や米などを大規模に調達できます。規模は仕入れ交渉だけでなく、商品開発、物流、品質管理にも効きます。
一方で、魚介類や米の価格上昇、円安、物流費、人件費の上昇は同時に大きなリスクです。規模が大きいから原材料高の影響を受けないわけではありません。
2. 店舗オペレーションとデジタル投資
会社は「デジロー」やオートウェイターなど、店内体験と省人化を両立する設備投資を進めています。
外食業では売上成長だけでなく、人員配置や回転率、注文効率、食品ロスを含む店舗生産性が利益率を左右します。F&LCは国内で磨いた運営ノウハウを海外にも移植しようとしており、これが再現できれば出店数の増加以上に利益成長へ寄与する可能性があります。
3. 日本で確立したブランドを海外へ持ち込める
スシローは日本国内で知名度が高く、メニュー開発や販促の成功パターンを持っています。海外でも日本のブランド、店舗体験、メニューをベースに展開できることは、新規市場でゼロからブランドを作る企業と比べた強みです。
一方、国ごとに食文化、価格許容度、人件費、家賃、規制が異なるため、日本モデルをそのまま移植すれば成功するとは限りません。海外店舗の採算性を国別・地域別に確認する必要があります。
京樽売却は「選択と集中」と見るべきか
2026年8月7日、F&LCは株式会社京樽の全株式をSRSホールディングスへ譲渡すると発表しました。譲渡価額は37.45億円、実行予定日は2026年9月1日です。
会社資料によると、京樽は2025年9月期に売上収益235億円、営業利益0.6億円で、利益率は高くありませんでした。
今回の譲渡により、F&LCは国内スシロー、海外スシロー、杉玉などへ経営資源を集中しやすくなります。
ここからは当サイトの考察です。
海外スシローの高成長が続く局面では、低収益事業を抱え続けるよりも、成長分野へ資本と人材を振り向ける合理性があります。京樽売却は、F&LCが「総合すし企業」から「スシロー中心のグローバル外食企業」へ事業ポートフォリオを明確化する動きと捉えることができます。
ただし、譲渡後は事業の分散効果が小さくなり、スシローブランドへの依存度はさらに高まります。ブランド毀損や食品事故などが起きた場合の影響は相対的に大きくなる点に注意が必要です。
財務は健全か
2026年6月末時点の自己資本比率は27.5%で、2025年9月末の24.0%から改善しました。Net Debt/EBITDAは0.4倍から0.1倍へ低下しています。
営業キャッシュフローも第3四半期累計で622億円と、前年同期の452億円から増加しました。
一方、投資キャッシュフローは334億円の支出となっています。会社は国内外の出店やデジロー投資を続けており、海外投資比率は56.4%でした。
現状では成長投資を営業キャッシュフローで支えられる状態に近づいていますが、出店加速によって投資額も膨らみます。今後は「店舗数が増えたか」だけでなく、「投下資本に対して十分な利益を生んでいるか」を見る必要があります。
主要リスク
原材料価格と為替
魚介類、米、その他食材の価格高騰は、F&LCの収益性に直接影響します。円安が進めば輸入食材のコスト上昇要因にもなります。
値上げで転嫁できれば利益率を守れますが、値上げによって客数が落ちれば売上へ逆風になります。そのため、月次の客数推移は重要な先行指標です。
海外出店の失敗
海外成長が評価の中心になっているため、新規国・新規都市での出店採算が悪化した場合、業績だけでなく市場評価にも影響しやすくなります。
店舗数の増加が売上成長を作っていても、1店舗当たり売上や利益が落ちれば、成長の質は低下します。
中国を含む地政学・規制リスク
中国大陸は成長機会が大きい一方、政治関係、食品規制、景気、消費行動の変化など外部要因の影響を受けやすい市場です。
F&LCは地域分散を進めていますが、中国事業の変動が連結業績に与える影響は今後も確認が必要です。
高いバリュエーション
高成長企業では、業績が伸びても「期待を下回った」だけで株価が大きく調整することがあります。
F&LCはまさにこのリスクを持つ銘柄です。利益成長が続くことを前提に高いPERが付いているため、成長率の鈍化、出店計画の未達、既存店客数の悪化などが起きると、利益予想だけでなく評価倍率も下がる可能性があります。
バリュエーション:成長力は高いが、安さで買う銘柄ではない
2026年8月10日終値は5,928円です。
会社の2026年9月期予想EPS138.73円を使うと、予想PERは当サイト計算で約42.73倍です。
また、株式分割後ベースの期末配当予想20円を使うと、予想配当利回りは当サイト計算で約0.34%です。
この水準を見る限り、F&LCは配当利回りや低PERを評価して保有するタイプの銘柄ではありません。海外出店、既存店成長、利益率改善による将来の利益成長をどこまで織り込めるかが評価の中心です。
したがって、バリュエーションを判断するときはPERの数字だけで高い・安いと結論を出すよりも、今後数年のEPS成長率がその水準に見合うかを考えるべきです。
現時点では、会社が通期予想を2度上方修正し、海外事業の利益成長も強いため、高い評価に一定の根拠はあります。一方、成長率が正常化した場合にはPERの低下余地も大きい点は無視できません。
投資仮説が崩れる条件
F&LCを成長株として評価する場合、次の変化は特に重要です。
- 海外スシローの既存店売上や1店舗当たり売上が継続的に悪化する
- 海外出店数は増えているのに、海外事業の営業利益率が低下する
- 国内スシローの既存店客数が継続的に前年割れする
- 原材料高・人件費上昇を価格転嫁できず、連結営業利益率が悪化する
- 海外投資が膨らむ一方で営業キャッシュフローやROICが伸びない
- 中国など特定地域への依存が高まり、地政学・規制リスクが顕在化する
- 成長率が低下しても高いPERだけが残る
逆に、海外店舗数の拡大と高い店舗採算が両立し、国内既存店も客数を維持できれば、現在の成長ストーリーは継続していると判断しやすくなります。
今後の決算で見るべき指標
F&LCでは、売上高や営業利益だけでなく、次の指標を追うと事業の変化を把握しやすくなります。
- 国内スシロー既存店売上高
- 国内スシロー既存店客数
- 国内スシロー既存店客単価
- 海外スシロー店舗数
- 海外スシロー売上収益
- 海外スシロー営業利益率
- 連結営業利益率
- 出店数と設備投資額
- 営業キャッシュフロー
- Net Debt/EBITDA
特に、今後は「海外店舗数」と「海外営業利益率」をセットで見ることが重要です。出店数が増えても利益率が崩れていないかを確認することで、成長の質を判断できます。
まとめ
F&LCの現在地を一言で表すなら、「国内スシローの安定成長を土台に、海外スシローが次の利益成長を作る段階」です。
2026年9月期第3四半期累計では、売上収益24.7%増、営業利益43.9%増と高い成長を実現し、通期予想も再度上方修正されました。特に海外スシロー事業は、売上収益61.8%増、営業利益83.2%増と連結成長を牽引しています。
一方、会社は海外で「340店舗体制」を目指すまで出店を加速しており、株価も高い利益成長を前提とした水準にあります。今後の焦点は、出店数を増やしながら海外利益率を維持できるか、国内既存店の客数が底堅さを保てるか、そして成長投資に見合うキャッシュリターンを生み出せるかです。
F&LCを分析する際は、「スシローが人気だから」という定性的な見方だけでなく、海外店舗数、既存店客数、セグメント利益率、キャッシュフローを継続的に追うことが重要です。
関連記事
・MonotaRO(3064)の成長性・競争優位・株価評価を分析
・オービック(4684)の高利益率・成長性・株価評価を分析
主な参考資料
- FOOD
& LIFE COMPANIES「2026年9月期 第3四半期
決算説明資料」(2026年8月7日) - FOOD
& LIFE COMPANIES「FY2026 月次情報(6月期)」 - FOOD
& LIFE
COMPANIES「特定子会社の異動(株式譲渡)に関するお知らせ」(2026年8月7日) - FOOD
& LIFE COMPANIES「業績ハイライト」 - FOOD
& LIFE
COMPANIES「F&LC、海外事業が300店舗に到達」(2026年7月14日)
数値は原則として上記一次資料を優先しています。当サイト独自計算は本文中に明記しています。株価は2026年8月10日の東証終値5,928円、予想PERと配当利回りはその終値を用いた当サイト計算です。
利益相反・免責事項
記事公開時点(2026年8月11日)において、運営者はFOOD & LIFE COMPANIES(3563)の株式を保有していません。
本記事は、企業が公表する決算資料、IR資料、有価証券報告書などの一次資料を中心に作成した企業分析です。特定の金融商品の購入・売却・保有を推奨するものではありません。
投資に関する最終的な判断は、最新の企業情報や市場環境をご確認のうえ、ご自身の責任で行ってください。
記事内の独自計算、評価、考察は当サイトによるものであり、FOOD & LIFE COMPANIESの公式見解ではありません。
また、本記事には証券会社等への広告・アフィリエイトリンクが含まれる場合があります。
PR|証券口座を検討している方へ
証券会社を比較する際は、サービス内容や口座開設条件などを公式サイトで確認してください。