基準日:2026年8月14日(株価)/2026年8月6日(最新決算)
本記事では、会社公表値を「事実」、公表値から算出した指標を「当サイト計算」、複数の一次資料を組み合わせた解釈を「当サイトの考察」として区別します。
保有状況:運営者は、本記事公開日時点で任天堂(7974)の株式を保有していません。
※本記事は特定銘柄の売買を推奨するものではありません。
任天堂(7974)は、「Nintendo Switch 2が何台売れるか」だけで評価すると本質を見誤りやすい企業です。
2027年3月期第1四半期は、売上高が前年同期比9.5%減った一方、営業利益は150.5%増えました。数字だけを見ると、急激に収益性が改善したように見えます。
ただし、この増益にはIEEPA関税の還付という一時要因が含まれます。一方で、ハードウェアの売上比率が低下し、自社ソフトとデジタルの比率が上昇したことも確認できます。
今回の決算で重要なのは「営業利益が2.5倍になった」という見出しではありません。
Switch 2の発売2年目に入り、低採算になりやすいハード中心の局面から、ソフト・デジタル・IPを積み上げる局面へ移れるか。
ここが、任天堂の利益成長と現在の株価評価を考える中心論点です。
この記事の結論
結論から言うと、任天堂の競争優位は強い一方、2026年8月14日時点の株価は、その強さをある程度織り込んでいると考えます。
ポイントは5つです。
- Switch 2の販売は発売初年度より減速しているが、会社は発売2年目として順調と説明している。 2027年3月期1QのSwitch 2販売は382万台でした。
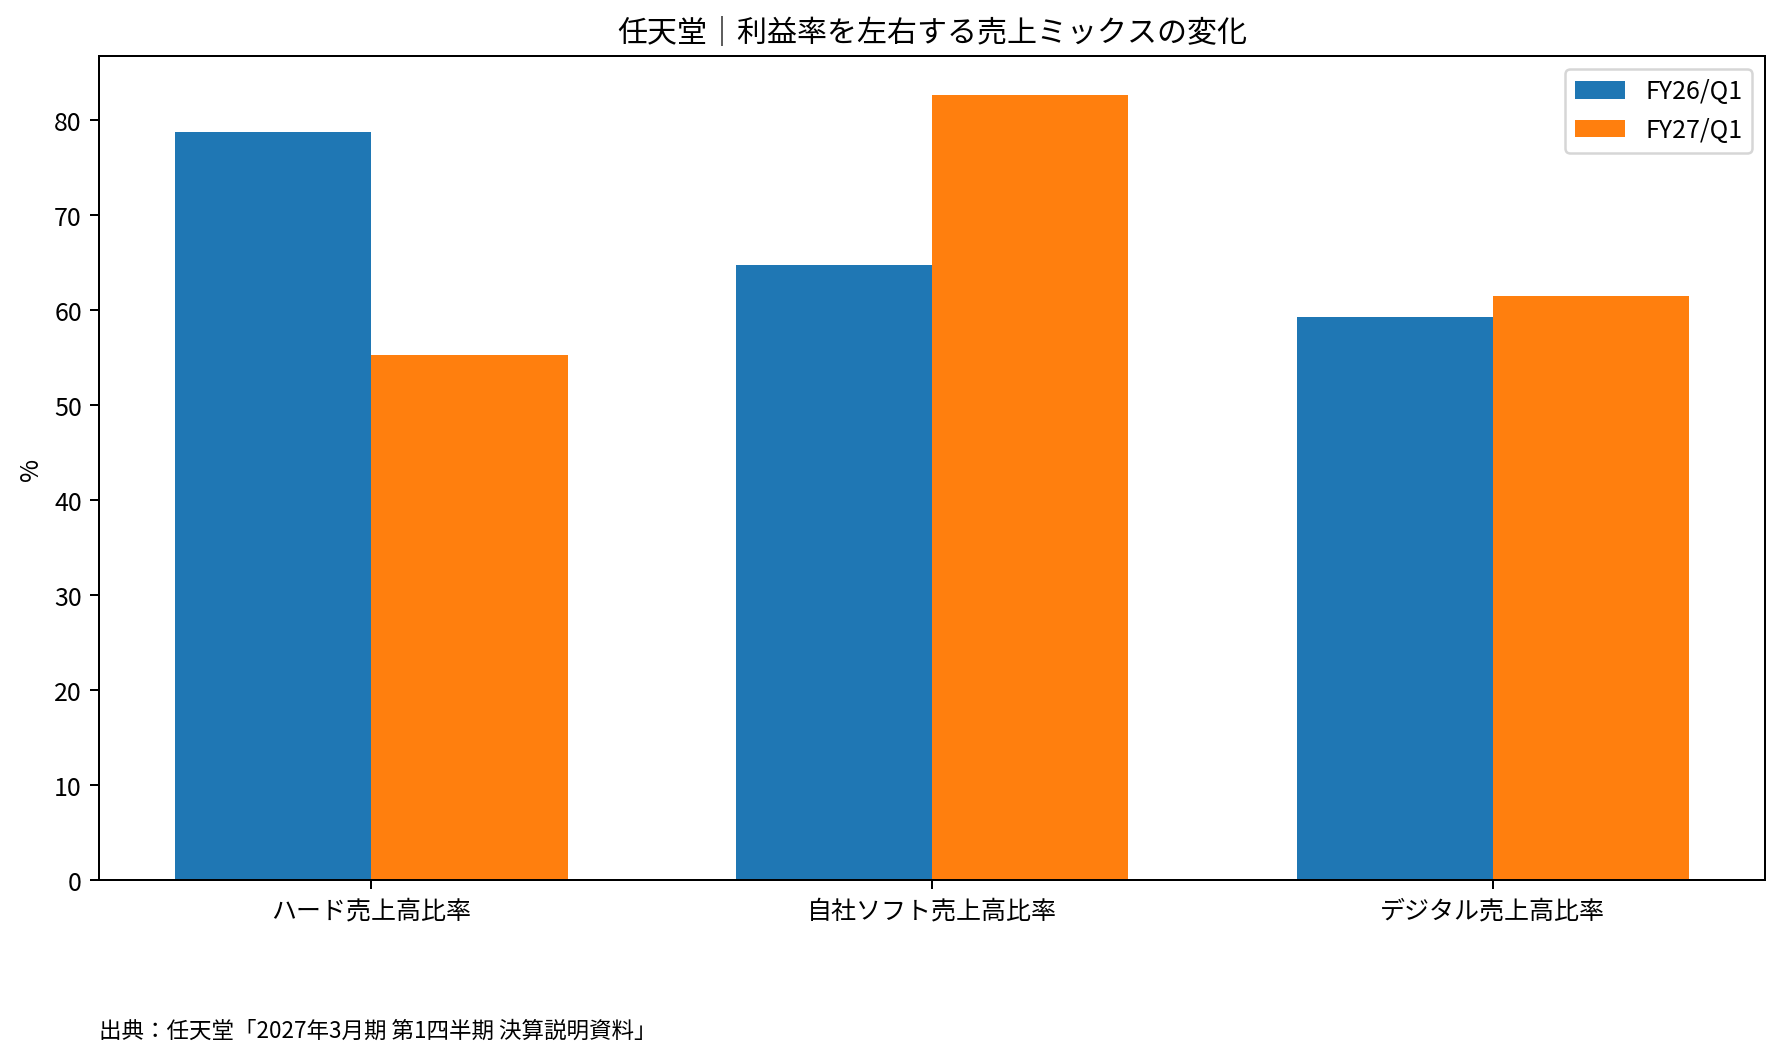
- 利益率改善には構造要因と一時要因の両方がある。 ハード売上高比率は78.8%から55.3%へ低下し、自社ソフト売上高比率は64.8%から82.6%へ上昇しました。一方、約3億USドルのIEEPA関税還付も営業利益を押し上げています。
- デジタル売上高は1,327億円、前年同期比90.0%増。 ゲーム専用機のソフト売上高に占めるデジタル比率は61.5%まで上昇しました。
- 財務余力は極めて大きい。 2026年6月末の自己資本比率は76.5%。現金及び預金と有価証券の合計は約1兆9,679億円です。
- 株価は明確な割安とは言いにくい。 2026年8月14日終値8,900円を会社予想EPS268.90円で割ると、予想PERは当サイト計算で約33.1倍です。
任天堂の投資仮説は、「Switch 2が大量に売れ続けること」だけでは成立しません。
十分なハード普及基盤を作った上で、自社ソフト、デジタル販売、オンライン、IP展開を長期間積み上げ、ハード発売期に低下した利益率を回復できるか。
この構造を確認する必要があります。
任天堂は何で稼ぐ会社か
任天堂グループは単一セグメントで開示しています。
そのため、厳密には「ゲーム事業」「映画事業」といった報告セグメントに分かれている会社ではありません。会社資料では売上高を主に「ゲーム専用機」と「IP関連収入等」に分けています。
2027年3月期1Qは、連結売上高5,178億円のうち、ゲーム専用機が4,830億円、IP関連収入等が348億円でした。
ゲーム専用機には、ハードウェア、アクセサリ、amiibo、パッケージソフト、ダウンロードソフト、追加コンテンツ、Nintendo Switch Onlineなどが含まれます。
IP関連収入等には、映像コンテンツ収入、スマートデバイス向け課金、ロイヤリティ、オフィシャルストアのグッズ販売などが含まれます。
表面的にはゲーム機メーカーですが、利益構造を考えると、次の循環が重要です。
ハードを普及させる
→ 自社・他社ソフトが増える
→ デジタル販売やオンライン利用が積み上がる
→ 任天堂IPへの接点が増える
→ 映画・商品・ライセンスなどへ展開する
→ 次のハードへの移行基盤が強くなる
任天堂の強みは、1つの人気商品ではなく、この循環を自社プラットフォーム上で回せることにあります。
5年間の業績を見ると、任天堂は「安定成長株」ではない
任天堂の利益は、ハードサイクルの影響を強く受けます。
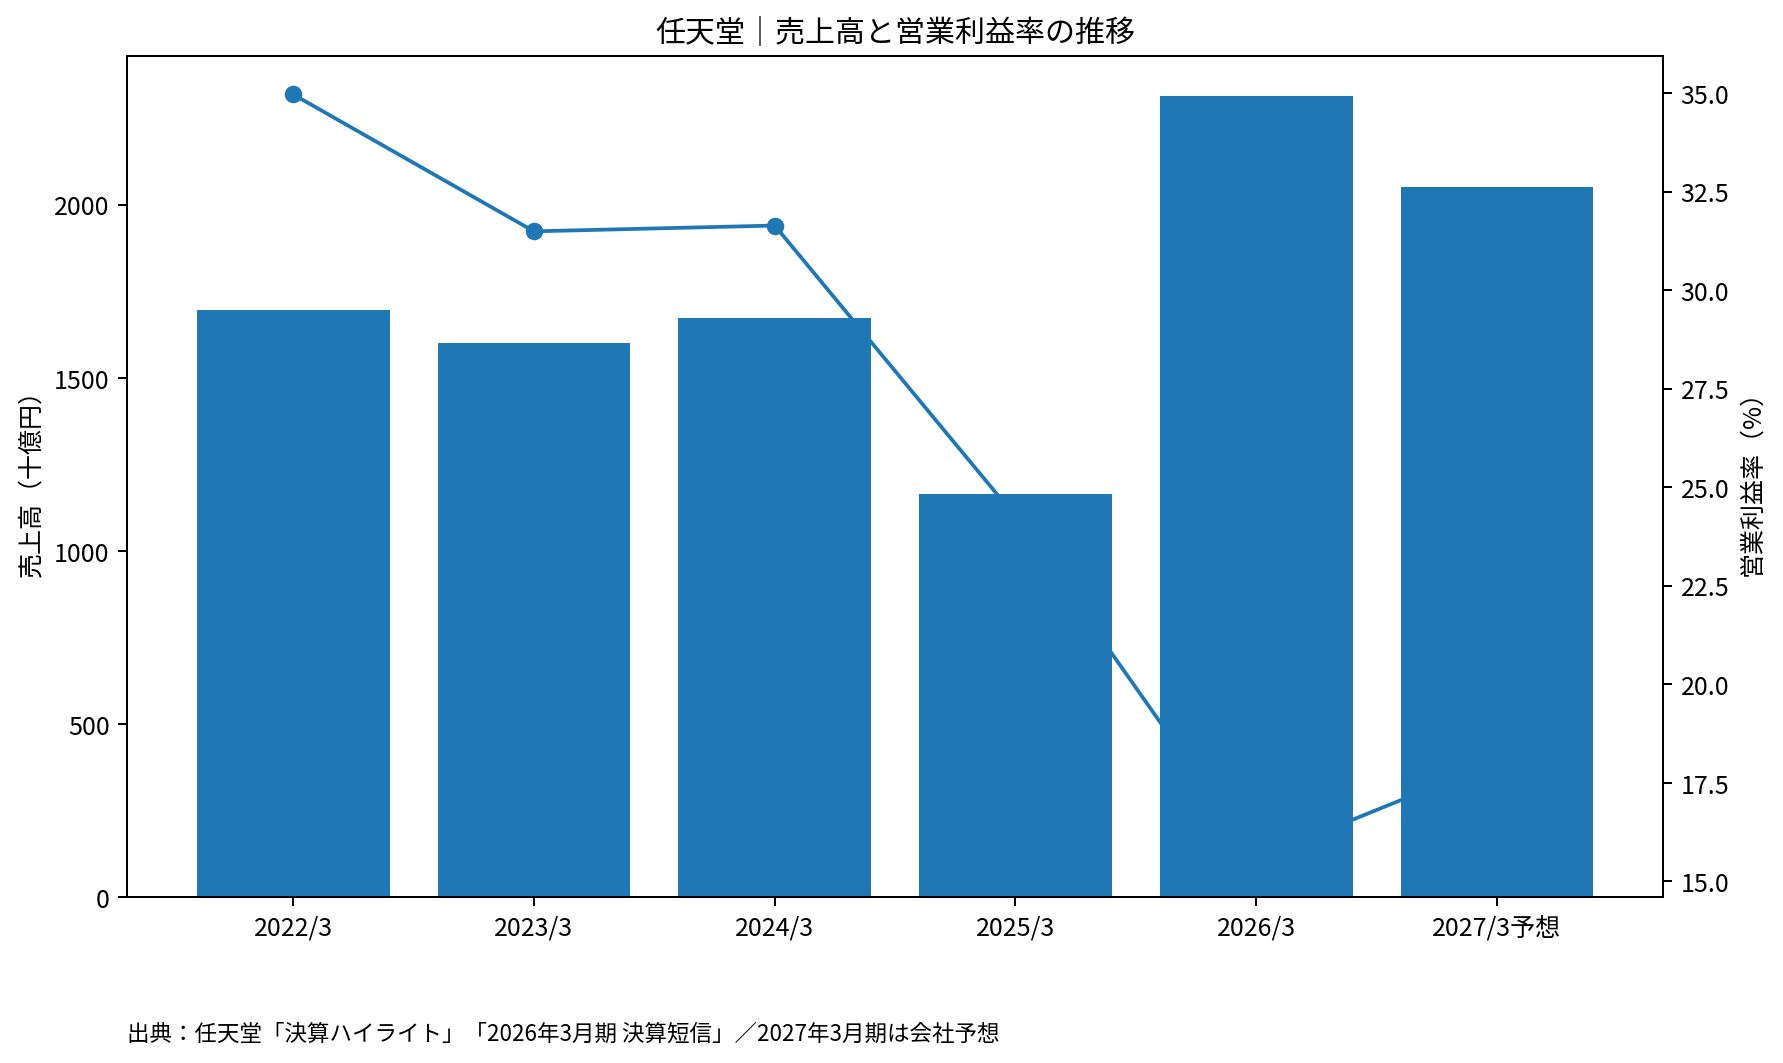
| 年度 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2022年3月期 | 1兆6,953億円 | 5,928億円 | 35.0% |
| 2023年3月期 | 1兆6,017億円 | 5,044億円 | 31.5% |
| 2024年3月期 | 1兆6,719億円 | 5,289億円 | 31.6% |
| 2025年3月期 | 1兆1,649億円 | 2,826億円 | 24.3% |
| 2026年3月期 | 2兆3,131億円 | 3,601億円 | 15.6% |
| 2027年3月期会社予想 | 2兆500億円 | 3,700億円 | 約18.0% |
2026年3月期はSwitch 2発売によって売上高がほぼ倍増しましたが、営業利益率は15.6%まで低下しました。
これは「Switch 2が失敗した」という意味ではありません。
新ハードの発売期は、売上に占めるハードウェアの割合が高くなります。一般に任天堂は、自社ソフトやデジタル売上の比率が高い局面の方が利益率を確保しやすい構造です。
したがって、新ハード発売直後は売上規模が大きくても、利益率が過去の成熟期より低くなることがあります。
2027年3月期会社予想では、売上高が11.4%減る一方、営業利益は2.7%増える見通しです。
【当サイトの考察】
会社計画は、売上成長よりも「売上ミックスと採算の正常化」を重視して見るべき内容です。
最新1Qは減収・大幅増益。ただし、そのまま年率換算してはいけない
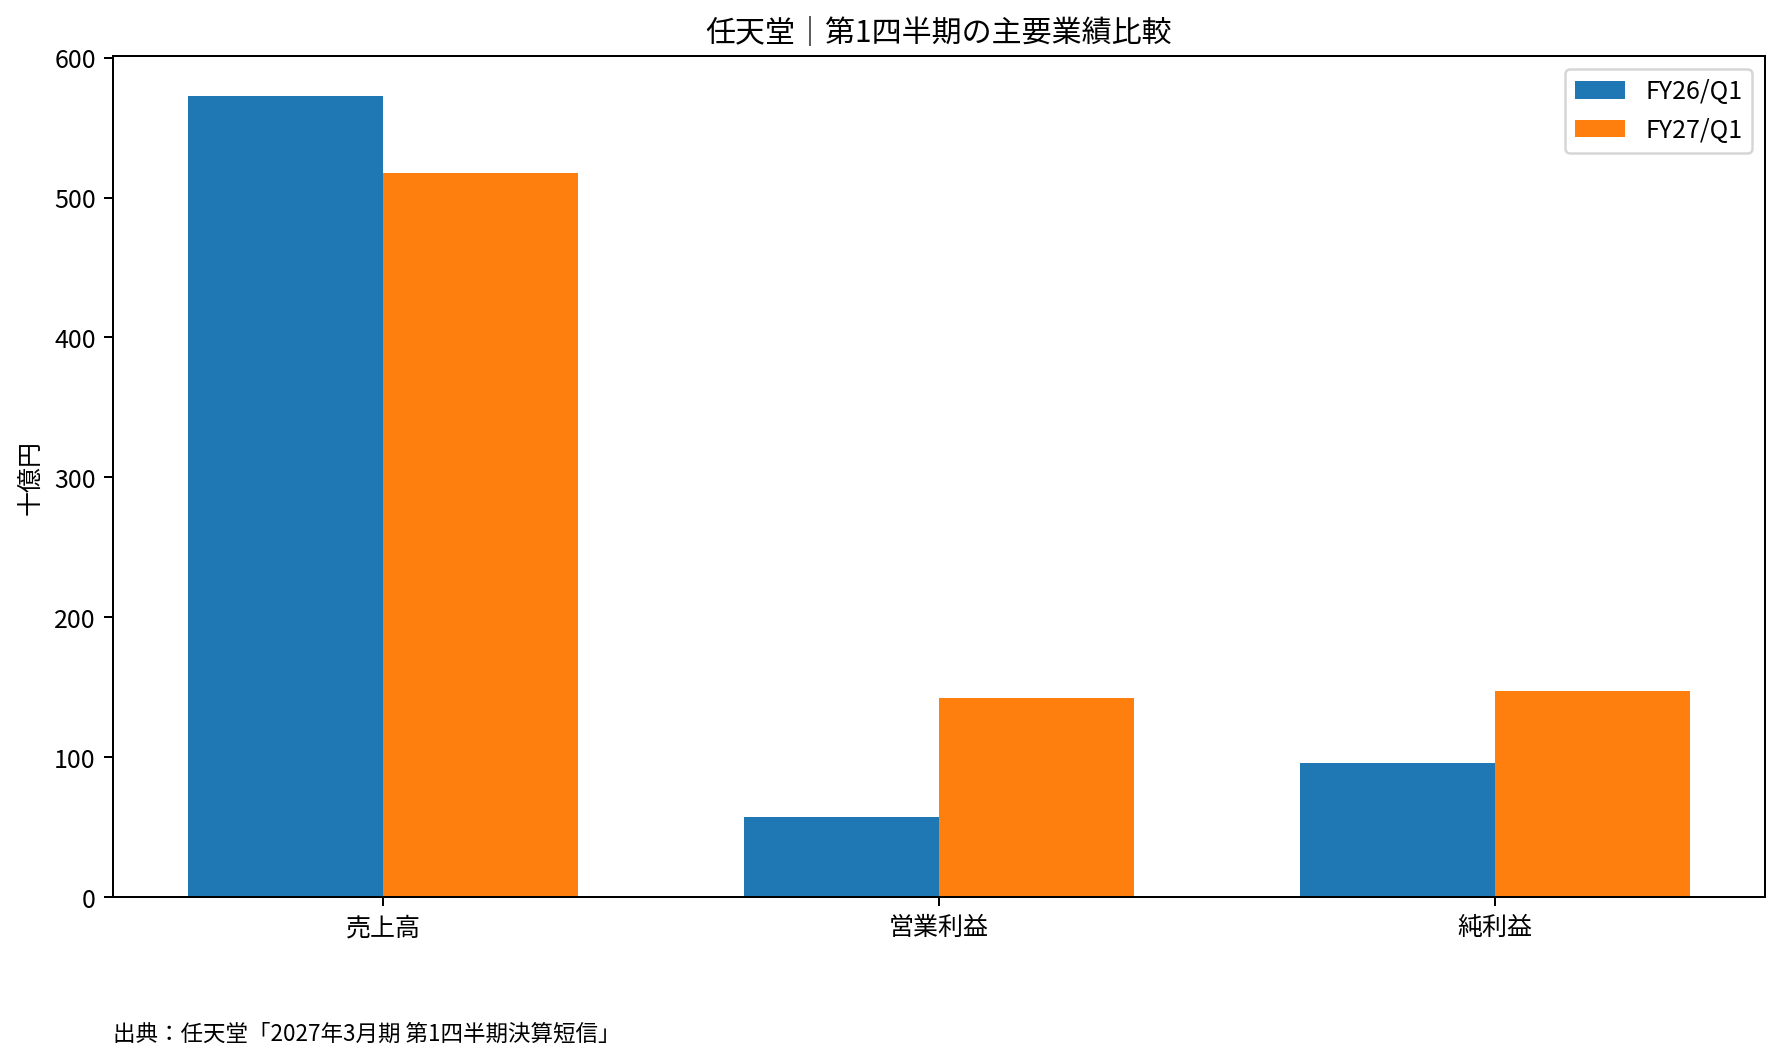
2027年3月期第1四半期の連結業績は次の通りです。
| 項目 | FY26/Q1 | FY27/Q1 | 前年同期比 |
|---|---|---|---|
| 売上高 | 5,723.63億円 | 5,178.13億円 | -9.5% |
| 営業利益 | 569.28億円 | 1,425.96億円 | +150.5% |
| 経常利益 | 958.22億円 | 2,061.50億円 | +115.1% |
| 親会社株主帰属四半期純利益 | 960.32億円 | 1,474.23億円 | +53.5% |
【当サイト計算】営業利益率は前年同期の約9.9%から約27.5%へ上昇しました。
しかし、この利益率をそのまま任天堂の「新しい平常値」と見るのは危険です。
会社は、IEEPA関税の還付に伴い、約3億USドルを売上原価の減額として計上したと説明しています。
この還付は、主として販売価格に転嫁せず任天堂が負担していた関税に関するものです。
したがって、1Qの営業利益増加には明確な一時要因が含まれます。
一方で、利益率改善の全てが一時要因というわけでもありません。次に見る売上ミックスの変化は、事業構造上重要です。
利益率を見るうえで重要なのは「ハード比率」と「自社ソフト比率」
2027年3月期1Qでは、ゲーム専用機売上高に占めるハードウェア比率が大きく低下しました。
| 指標 | FY26/Q1 | FY27/Q1 |
|---|---|---|
| ハード売上高比率 | 78.8% | 55.3% |
| 自社ソフト売上高比率 | 64.8% | 82.6% |
| デジタル売上高比率 | 59.3% | 61.5% |
前年1QはSwitch 2発売直後だったため、売上の大部分をハードウェアが占めました。
一方、今期1QはSwitch 2が発売2年目に入り、ハード売上高比率が23.5ポイント低下しています。
同時に、自社ソフト売上高比率は17.8ポイント上昇しました。
【当サイトの考察】
この組み合わせは、任天堂の利益構造にとって重要です。
ハードを販売する目的は、ハード単体の利益だけではありません。プラットフォームを普及させ、その上で自社ソフトやデジタルサービスを長期間販売できる状態を作ることに価値があります。
つまり、Switch 2の評価では「本体販売台数」だけでなく、本体普及後にソフト売上がどれだけ積み上がるかを見る必要があります。
Switch 2は発売2年目。重要なのは台数より「移行の質」
2027年3月期1QのNintendo Switch 2販売台数は382万台でした。前年同期の582万台から34.4%減っています。
ただし、前年同期は発売直後です。
会社は、発売2年目のハードウェアとして、初代Nintendo Switchの普及推移と比べても順調だと説明しています。
さらに、年間プレイユーザーは前年に続き1億を超える水準を維持しています。
会社は、ニンテンドーアカウントを通じた顧客との関係が、Nintendo SwitchからNintendo Switch 2へのスムーズな移行の土台として機能していると説明しています。
ここは任天堂の重要な競争優位です。
従来のゲーム機ビジネスは、ハードが世代交代するたびにユーザー関係が途切れやすいという弱点がありました。
しかし、現在はアカウント、デジタル購入履歴、オンラインサービス、後方互換、既存ソフト資産が移行を支えます。
Nintendo Switch向けソフトをSwitch 2でも遊べることは、旧世代の巨大なソフト資産を新ハード普及の補助線にできます。
【当サイトの考察】
Switch 2の最大の論点は、「初代Switchを超える革新的ハードか」ではありません。
初代Switchで築いた1億人規模の顧客接点を、損失を抑えながら次世代へ移行できるか。
この移行コストの低さが、ハードサイクルの変動を和らげる可能性があります。

デジタル売上高90%増は、任天堂の収益構造で重要
2027年3月期1Qのデジタル売上高は1,327億円で、前年同期比90.0%増でした。
ゲーム専用機のソフト売上高に占めるデジタル売上高比率は61.5%です。
デジタル売上には、パッケージ併売ダウンロード、ダウンロード専用ソフト、追加コンテンツ、Nintendo Switch Onlineなどが含まれます。
ただし、数字の読み方には注意が必要です。
会社は、自社ソフトは原則グロスで、他社ソフトは販売手数料をネットで売上計上しています。また、ハードに同梱されたソフトの売上はハード売上として集計されます。
そのため、「デジタル比率が上がれば、そのまま同じ割合で利益率が上がる」と単純化はできません。
それでも、ソフトを継続販売し、追加コンテンツやオンラインサービスを積み上げる構造は、ハード単発売り切りより収益の持続性を高めます。
IP関連収入はまだ小さいが、ゲーム外で顧客接点を増やす意味がある
2027年3月期1QのIP関連収入等は348億円で、前年同期比107.4%増でした。
会社は、『ザ・スーパーマリオギャラクシー・ムービー』関連の映像コンテンツ収入増加などを要因として挙げています。
連結売上高5,178億円に対して348億円なので、現時点で本業を置き換える規模ではありません。
しかし、映画、テーマパーク、グッズ、ライセンスの価値は、単独の売上だけで測れません。
ゲームを遊んだことがない人にもIPを接触させ、将来のゲームユーザーやブランドファンを増やす役割があります。
【当サイトの考察】
任天堂のIP戦略は「ゲーム会社から映画会社へ変わる」ことではなく、ゲームを中心にIPへの入口を増やす戦略と考える方が実態に近いでしょう。
財務余力は非常に大きい
2026年6月末の総資産は3兆8,159億円、純資産は2兆9,190億円、自己資本比率は76.5%でした。
現金及び預金は1兆5,441億円、有価証券は4,238億円です。
両者を単純合算すると約1兆9,679億円になります。
一方、棚卸資産は2026年3月末の5,398億円から6月末には6,180億円へ増加しました。
【事実】
会社は2027年3月期の業績予想に、メモリを中心とする部材価格高騰や関税支払い等による原価影響として約1,000億円を織り込んでいます。
ハード事業では、部材調達、在庫、価格設定、為替、関税が利益率に影響します。
任天堂の厚い財務基盤は、こうした変動に耐えながら長期開発を続けるための安全余力でもあります。
キャッシュフローと資本配分
2026年3月期の営業キャッシュフローは2,897.89億円でした。
有形・無形固定資産取得による支出271.69億円を差し引くと、【当サイト計算】簡易的なフリーキャッシュフローは約2,626億円です。
ただし、これは企業価値評価用の厳密なFCFではありません。任天堂は有価証券や定期預金の出入りが大きく、ゲーム機発売前後で運転資本も大きく変動します。
2026年3月期は約999億円の自己株式取得を行い、配当金支払額は約1,479億円でした。
2027年3月期の年間配当予想は162円です。
一方、会社資料では2027年3月期の研究開発費を1,900億円、広告宣伝費を1,200億円と見込んでいます。
株主還元だけでなく、次世代コンテンツやIPへ継続投資できる余力があることが、任天堂の財務面の強さです。
任天堂の競争優位はどこにあるか
当サイトでは、任天堂の競争優位を4つに整理します。
1.自社ハードと自社ソフトを一体で設計できる
任天堂は、ハードウェアとソフトウェアを別々の商品としてではなく、一体で新しい遊びを作る企業です。
このモデルは、性能競争だけでなく、操作体験や遊び方そのものを差別化できます。
2.世界的IPを自社プラットフォームへ引き戻せる
マリオ、ゼルダ、どうぶつの森、スプラトゥーンなど、自社IPがハード普及の起点になります。
サードパーティー頼みではなく、自社で「本体を買う理由」を作れることは大きな強みです。
3.1億人規模のプレイユーザーとアカウント基盤
年間プレイユーザーは1億を超える規模を維持しています。
Switch 2は、完全なゼロから顧客を獲得するのではなく、巨大な既存ユーザー基盤から移行を促せます。
4.財務余力が長期開発を支える
ゲーム開発はヒットの不確実性が高く、開発期間も長期化しやすい事業です。
任天堂は巨額の現預金を持ち、短期業績に左右されず研究開発やコンテンツ投資を続けやすい財務構造です。
主なリスク
Switch 2の販売鈍化
会社の2027年3月期予想はSwitch 2ハード1,650万台です。
前年実績1,986万台を下回ります。発売2年目として一定の減速は自然ですが、値上げ後に需要が想定以上に落ちる場合、ソフト普及基盤も弱くなります。
ソフトラインアップ
ハード販売は、遊びたいソフトがあるかに大きく左右されます。
大型タイトルの発売間隔が空けば、ハード販売やユーザー稼働率が鈍る可能性があります。
部材価格・関税
会社はメモリ価格高騰や関税等による原価影響として約1,000億円を会社予想へ織り込んでいます。
想定を超える原価上昇が続けば、値上げ、販売台数、利益率の間で難しい判断が必要になります。
為替
海外売上高比率は1Qで77.9%です。
円安は円換算売上高を押し上げる一方、外貨建て仕入れもあります。単純に「円安=全面的な追い風」とは言えません。
ハードサイクル
任天堂は成熟したサブスクリプション企業ではありません。
新ハードの開発・発売によって売上構成と利益率が大きく変わるため、1年分の利益だけで長期的な収益力を評価すると誤りやすい企業です。
現在株価とバリュエーション
2026年8月14日の東証終値は8,900円でした。
2027年3月期の会社予想EPSは268.90円です。
【当サイト計算】予想PER=8,900円 ÷ 268.90円 ≒ 33.1倍
Q1決算は好調でしたが、会社は通期予想を据え置いています。
また、Q1営業利益には関税還付が含まれます。
したがって、「Q1の利益進捗率が高いから、通期EPSも同じペースで上振れる」と機械的に考えるべきではありません。
PER感応度
現在株価8,900円を固定し、EPSだけを変えた場合の機械的なPERは次の通りです。
| EPS | 現在株価8,900円のPER |
|---|---|
| 240円 | 37.1倍 |
| 268.90円(会社予想) | 33.1倍 |
| 300円 | 29.7倍 |
| 330円 | 27.0倍 |
| 360円 | 24.7倍 |
※240円、300円、330円、360円は会社予想や市場コンセンサスではなく、バリュエーション感応度を見るための当サイト独自の機械的仮定です。
【当サイトの考察】
現在の株価は、会社予想どおりの利益だけを前提にすると低い評価ではありません。
今後、Switch 2の普及とソフト販売の積み上がりによってEPSが成長するなら、現在のPERは低下します。一方、ハード販売鈍化や原価上昇で利益成長が止まる場合は、評価倍率の高さがリスクになります。
投資仮説が崩れる条件
当サイトでは、任天堂の投資仮説が弱くなる条件を次のように考えます。
- Switch 2の販売台数が会社計画を継続的に下回る
- 年間プレイユーザーが明確な減少トレンドに入る
- 自社ソフト販売が弱く、ハード普及がソフト収益へつながらない
- デジタル売上高が伸びず、収益構造の改善が止まる
- メモリ等の部材価格上昇を価格改定で吸収できず、ハード採算が悪化する
- 大型IPタイトルの供給力が落ちる
- Switch 2への移行が進まず、初代Switchのユーザー基盤を維持できない
特に、ハード販売台数だけでなく「ソフト販売」と「年間プレイユーザー」を同時に見ることが重要です。
次回決算で確認したいKPI
次回決算では、次の5点を確認します。
- Nintendo Switch 2のハード販売台数と通期1,650万台計画への進捗
- Nintendo Switch 2ソフト販売本数
- ハード売上高比率と自社ソフト売上高比率
- デジタル売上高・デジタル売上高比率
- 年間プレイユーザー数
加えて、関税還付の一時効果がなくなった後の営業利益率を確認する必要があります。
まとめ
任天堂は、単なるゲーム機メーカーではありません。
自社ハード、自社ソフト、デジタル販売、オンライン、アカウント、IPを循環させるプラットフォーム企業です。
2027年3月期1Qは営業利益が前年同期比150.5%増となりましたが、約3億USドルの関税還付が含まれます。大幅増益という数字だけで、本業の利益率が恒久的に改善したと判断するのは適切ではありません。
一方、ハード売上高比率の低下、自社ソフト比率の上昇、デジタル売上高の拡大は、Switch 2発売2年目の利益構造を見る上で前向きな変化です。
今後の焦点は、Switch 2の本体販売台数だけではありません。
1億人を超えるプレイユーザーを次世代機へ移行させ、ソフト・デジタル・IP収益を長期間積み上げられるか。
ここが任天堂の企業価値を左右します。
2026年8月14日終値8,900円は、会社予想EPS268.90円に対して予想PER約33.1倍です。
優れたIPと財務基盤を持つ企業であることと、現在株価が割安であることは別問題です。
投資判断では、Switch 2の普及、ソフト収益への転換、利益率正常化の進捗を継続して確認する必要があります。
関連記事
一次資料
- 任天堂「2027年3月期 第1四半期決算短信」
- 任天堂「2027年3月期 第1四半期 決算説明資料(ノート付)」
- 任天堂「2026年3月期 決算短信」
- 任天堂「決算ハイライト」
- 任天堂「第86期 有価証券報告書」
利益相反・免責
本記事は、企業分析および投資判断のための情報整理を目的としており、特定の金融商品の売買を推奨するものではありません。掲載情報は可能な限り一次資料を確認していますが、正確性・完全性・将来の結果を保証するものではありません。投資判断はご自身の責任で行ってください。
運営者は、本記事公開日時点で任天堂(7974)の株式を保有していません。
PR|証券口座を検討している方へ
証券会社を比較する際は、サービス内容や口座開設条件などを公式サイトで確認してください。